问题3:物业公司收取的物业接管费、一次性收取全年物业管理费如何纳税?
答:
根据《营业税改征增值税试点实施办法》
(一)纳税人发生应税行为并收讫销售款项或者取得索取销售款项凭据的当天;先开具发票的,为开具发票的当天。
收讫销售款项,是指纳税人销售服务、无形资产、不动产过程中或者完成后收到款项。
取得索取销售款项凭据的当天,是指书面合同确定的付款日期;
未签订书面合同或者书面合同未确定付款日期的,为服务、无形资产转让完成的当天或者不动产权属变更的当天。
(二)纳税人提供建筑服务、租赁服务采取预收款方式的,其纳税义务发生时间为收到预收款的当天。
若物业管理服务费收取时,一次性收费且开具了发票,则应当在开具发票当月申报缴纳增值税。若未开发票,则应当按在服务提供时申报缴纳增值税。
问题4:试点纳税人发生应税行为,在纳入营改增试点之日前已缴纳营业税,营改增试点后因发生退款减除营业额的,应当如何申请退还?
答:
根据《财政部国家税务总局关于全面推开营业税改征增值税试点的通知》(财税〔2016〕36号)规定,试点纳税人发生应税行为,在纳入营改增试点之日前已缴纳营业税,营改增试点后因发生退款减除营业额的,应当向原主管地税机关申请退还已缴纳的营业税。
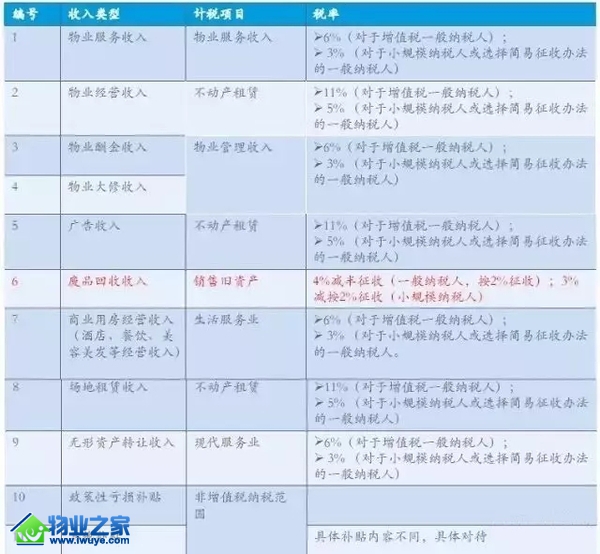
物业管理行业所涉及的收入对应的增值税税率
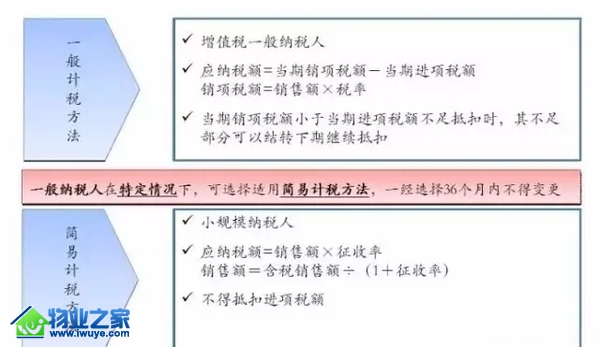
计税方法
延伸阅读
纳税人分类:纳税人分为一般纳税人和小规模纳税人
一般纳税人:应税服务年销售额超过500万元。
小规模纳税人:应税服务年销售额未超过500万元。小规模纳税人会计核算健全,能够提供准确税务资料的,可申请一般纳税人资格认定。不经常提供应税服务的非企业性单位、企业和个体工商户参照小规模纳税人。
 本文由 物业之家 原创发布于物管学堂,未经许可,禁止转载。


